
Wie zoekt naar neuropricing technieken fintech nadelen, wil vooral weten hoe financiële bedrijven psychologische prijsinzichten toepassen en welke risico’s dit voor gebruikers oplevert. Neuropricing kan helpen om tarieven, abonnementen en aanbiedingen aantrekkelijker te presenteren. De belangrijkste nadelen zijn echter beperkte transparantie, mogelijke beïnvloeding van kwetsbare consumenten, privacyrisico’s, ongelijke prijzen en een verlies aan vertrouwen.
Wat is neuropricing in fintech?
Neuropricing is een vorm van prijsonderzoek waarbij bedrijven proberen te achterhalen hoe mensen bewust en onbewust op prijzen reageren. Daarbij wordt niet alleen gevraagd wat iemand voor een dienst wil betalen. Ook reacties op prijsniveaus, kortingen, betaalmomenten en de presentatie van kosten worden onderzocht.
Binnen fintech kan deze kennis worden toegepast op bijvoorbeeld:
- abonnementskosten van financiële apps;
- handels- en transactiekosten;
- rente- of kredietaanbiedingen;
- verzekeringspremies;
- betaalde accountfuncties;
- prijsvergelijkingen en tijdelijke kortingen.
Neuropricing is niet hetzelfde als dynamische prijsstelling. Neuropricing onderzoekt vooral hoe mensen prijzen ervaren, terwijl dynamische of gepersonaliseerde prijsstelling een prijs automatisch kan aanpassen op basis van gegevens, omstandigheden of klantgedrag. In de praktijk kunnen deze methoden wel met elkaar worden gecombineerd.
Welke neuropricingtechnieken worden gebruikt?
EEG-metingen
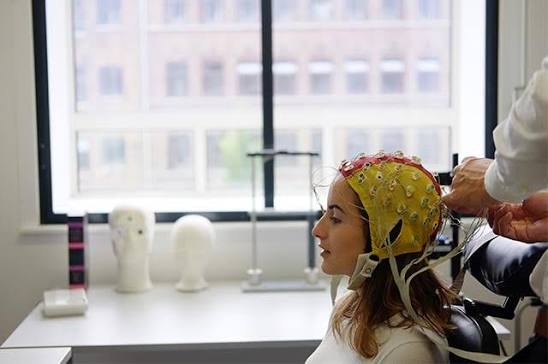
Bij een EEG worden veranderingen in de elektrische activiteit van de hersenen gemeten terwijl een proefpersoon naar prijzen, producten of aanbiedingen kijkt. Onderzoekers proberen daarmee te bepalen of een prijs bijvoorbeeld aandacht, weerstand of emotionele betrokkenheid oproept.
Een nadeel is dat EEG-onderzoek gespecialiseerde apparatuur, deskundige interpretatie en zorgvuldig gecontroleerde tests vereist. Het is daardoor relatief kostbaar en tijdrovend. Bovendien levert een hersensignaal niet automatisch een eenduidige verklaring op voor iemands aankoopbeslissing.
Reactietijdmetingen
Bij reactietijdonderzoek moeten deelnemers snel reageren op combinaties van prijzen, woorden of producten. Een snellere reactie kan wijzen op een sterkere automatische associatie, bijvoorbeeld tussen een prijs en begrippen als voordelig, duur of betrouwbaar.
Deze methode is eenvoudiger uit te voeren dan een hersenscan, maar blijft gevoelig voor afleiding, vermoeidheid en de gekozen onderzoeksopzet. De uitkomst laat vooral zien hoe deelnemers tijdens de test reageren. Dat hoeft niet precies overeen te komen met hun gedrag in een echte financiële situatie.
Eye-tracking
Eye-tracking registreert waar iemand naar kijkt, hoe lang bepaalde informatie wordt bekeken en welke onderdelen van een app of betaalpagina worden overgeslagen. Fintechbedrijven kunnen daarmee onderzoeken of gebruikers eerst naar de maandprijs, totale kosten, rente of kortingsmelding kijken.
De techniek toont aandacht, maar verklaart niet altijd waarom iemand naar een onderdeel kijkt. Lang naar een prijs kijken kan interesse betekenen, maar ook verwarring of wantrouwen.
A/B-tests en gedragsanalyse
Bij A/B-tests krijgen verschillende groepen een andere prijsweergave te zien. Zo kan één groep een maandbedrag zien, terwijl een andere groep direct de totale jaarprijs krijgt. Klikgedrag, aanmeldingen en annuleringen worden daarna met elkaar vergeleken.
Gedragsanalyse kan betrouwbare informatie geven over wat gebruikers werkelijk doen. Het risico ontstaat wanneer alleen conversie wordt gemeten. Een presentatie die meer aankopen oplevert, is niet automatisch duidelijker of eerlijker voor de klant.
Gebrek aan transparantie
Een belangrijk nadeel van neuropricing is dat consumenten meestal niet weten welke psychologische inzichten zijn gebruikt om een prijsaanbod vorm te geven. Een klant ziet bijvoorbeeld een aanbevolen abonnement, een opvallende korting of een vooraf geselecteerde betaaloptie, maar weet niet waarom juist deze keuze wordt benadrukt.
Hierdoor ontstaat een informatieverschil. De aanbieder beschikt over uitgebreide gegevens over klantgedrag, terwijl de gebruiker nauwelijks inzicht heeft in de toegepaste beïnvloeding. Dat is vooral problematisch bij financiële producten, omdat een ogenschijnlijk kleine keuze langdurige kosten kan veroorzaken.
Ook bij financiële transparantie is het belangrijk om feiten, schattingen en onbekende gegevens duidelijk te onderscheiden.
Risico op manipulatieve prijsweergave
Prijspsychologie is niet automatisch misleidend. Een duidelijke vergelijking tussen abonnementen kan gebruikers juist helpen. De grens wordt overschreden wanneer de vormgeving iemand richting een keuze duwt die niet goed bij diens belang past.
Voorbeelden zijn:
- belangrijke kosten minder opvallend weergeven;
- een duurdere optie vooraf selecteren;
- schaarste of tijdsdruk overdrijven;
- alleen het maandbedrag benadrukken;
- de totale kosten pas laat tonen;
- annuleren ingewikkelder maken dan aanmelden.
Dergelijke technieken kunnen overeenkomsten vertonen met dark patterns: digitale ontwerpen die mensen sturen naar keuzes die zij bij een neutralere presentatie mogelijk niet zouden maken. Europese instellingen waarschuwen dat manipulerende interfaces en personalisatie het consumentenvertrouwen kunnen schaden en kwetsbaarheden kunnen uitbuiten.
Privacyrisico’s door gedragsgegevens
Neuropricingonderzoek met vrijwillige proefpersonen verschilt van het continu volgen van individuele appgebruikers. Toch kunnen de technieken in de praktijk worden gecombineerd met gegevens over klikgedrag, apparaat, locatie, zoekgeschiedenis, aankopen en betaalgewoonten.
Hoe persoonlijker de analyse wordt, hoe groter de privacyvragen. Gebruikers moeten kunnen begrijpen welke informatie wordt verzameld, voor welk doel die wordt gebruikt en hoelang zij wordt bewaard. Het verzamelen van meer gegevens dan noodzakelijk vergroot bovendien de gevolgen van een datalek of onjuist gebruik.
Vooral bij financiële diensten is voorzichtigheid nodig. Transactie- en kredietgegevens kunnen veel zeggen over iemands inkomen, schulden, gewoonten en persoonlijke omstandigheden.
Ongelijke of discriminerende prijzen
Neuropricing kan worden gebruikt om algemene prijsniveaus te testen, maar ook worden gekoppeld aan gepersonaliseerde prijsalgoritmen. In dat geval kunnen verschillende gebruikers een ander aanbod krijgen op basis van hun vermoedelijke betalingsbereidheid.
Dat kan voordelig uitpakken wanneer iemand een persoonlijke korting ontvangt. Het kan ook betekenen dat een klant meer betaalt omdat een systeem verwacht dat die persoon minder prijsgevoelig is.
Ongelijkheid ontstaat niet alleen door directe kenmerken. Ook indirecte gegevens, zoals postcode, apparaattype of koopgedrag, kunnen groepen verschillend behandelen. Wanneer het prijsmodel niet controleerbaar is, kan moeilijk worden vastgesteld waarom twee vergelijkbare klanten een ander aanbod ontvangen.
Beperkte wetenschappelijke zekerheid
Hersenactiviteit en onbewuste reacties zijn complex. Een gemeten reactie bewijst niet rechtstreeks dat iemand een product zal kopen of een prijs eerlijk vindt. Onderzoeksresultaten hangen onder meer af van de steekproef, testomgeving, gebruikte stimuli en analysemethode.
Een fintechbedrijf kan daarom verkeerde conclusies trekken wanneer neuropricing als een exacte voorspeller wordt behandeld. Een kleine onderzoeksgroep vertegenwoordigt bovendien niet automatisch alle klanten. Leeftijd, financiële kennis, inkomen en culturele achtergrond kunnen de prijsbeleving beïnvloeden.
Neuropricing moet daarom worden gezien als aanvullend onderzoek, niet als een foutloze methode om betalingsbereidheid vast te stellen.
Kwetsbare consumenten kunnen harder worden geraakt
Financiële keuzes worden vaak gemaakt onder druk. Iemand kan snel geld nodig hebben, onzeker zijn over schulden of weinig ervaring hebben met rente en abonnementskosten. Psychologisch geoptimaliseerde prijscommunicatie kan zulke gebruikers sterker beïnvloeden dan financieel ervaren klanten.
Het risico is het grootst wanneer emotionele triggers worden gecombineerd met krediet, uitgesteld betalen, beleggen of complexe abonnementen. Een hogere conversie kan dan samengaan met betalingsproblemen, spijt of producten die onvoldoende bij de klant passen.
Een verantwoorde aanbieder beoordeelt daarom niet alleen hoeveel mensen een aanbod accepteren, maar ook of klanten de kosten begrijpen en de keuze financieel kunnen dragen.
Verlies van vertrouwen
Fintechdiensten zijn afhankelijk van vertrouwen. Gebruikers delen persoonlijke gegevens, koppelen hun bankrekening of laten een app betalingen en beleggingen uitvoeren. Wanneer klanten ontdekken dat prijsinformatie bewust op hun zwakke punten is afgestemd, kan dat vertrouwen snel verdwijnen.
Het commerciële voordeel van een hogere conversie kan daardoor tijdelijk zijn. Onduidelijke prijssturing kan leiden tot meer klachten, opzeggingen, negatieve beoordelingen en extra toezicht. Transparante prijsinformatie is dus niet alleen een ethische keuze, maar ook belangrijk voor een duurzame klantrelatie.
Wanneer is neuropricing wel verantwoord?
Neuropricing kan verantwoord worden ingezet wanneer het doel is om prijzen begrijpelijker te presenteren in plaats van twijfel of impulsiviteit uit te buiten. Dat vraagt om duidelijke grenzen.
Een zorgvuldige fintechaanbieder:
- toont vooraf de totale kosten;
- legt uit welke gegevens voor personalisatie worden gebruikt;
- laat gebruikers vrij kiezen tussen opties;
- vermijdt misleidende tijdsdruk;
- test of klanten de prijs werkelijk begrijpen;
- controleert prijsmodellen op ongelijke uitkomsten;
- biedt een eenvoudige mogelijkheid om personalisatie te weigeren;
- beschermt kwetsbare gebruikers extra.
Daarnaast moeten onderzoeksresultaten door mensen worden beoordeeld. Een algoritme of hersenmeting mag niet automatisch bepalen wat een individuele klant maximaal kan worden aangerekend.
Een duidelijke financiële achtergrond helpt gebruikers om digitale prijsstrategieën en mogelijke risico’s beter te beoordelen.
Praktische conclusie
De belangrijkste neuropricing technieken fintech nadelen zijn onvoldoende transparantie, privacyproblemen, manipulatieve vormgeving, mogelijke prijsdiscriminatie en beperkte voorspelbaarheid van onderzoeksresultaten. De techniek is niet per definitie schadelijk. Ze kan financiële prijzen en keuzeschermen begrijpelijker maken wanneer consumentenbelang centraal staat.
Het risico ontstaat zodra psychologische inzichten vooral worden gebruikt om de hoogste betalingsbereidheid te benutten of klanten ongemerkt richting een duurder product te sturen. Voor fintechbedrijven zijn heldere kosten, vrijwillige keuzes, minimale dataverzameling en controle op eerlijke uitkomsten daarom essentieel.
Ontdek meer Nederlandse artikelen op upblog.nl
